Le Bulletin Officiel de la Sécurité Sociale (BOSS) a intégré, dans sa mise à jour du 4 février 2026, les nouvelles dispositions de l’arrêté du 4 septembre 2025. Ces règles, opposables depuis le 1er janvier 2026, impactent la gestion des frais réels et les déductions forfaitaires.
1. Déduction Forfaitaire Spécifique (DFS) : la fin programmée
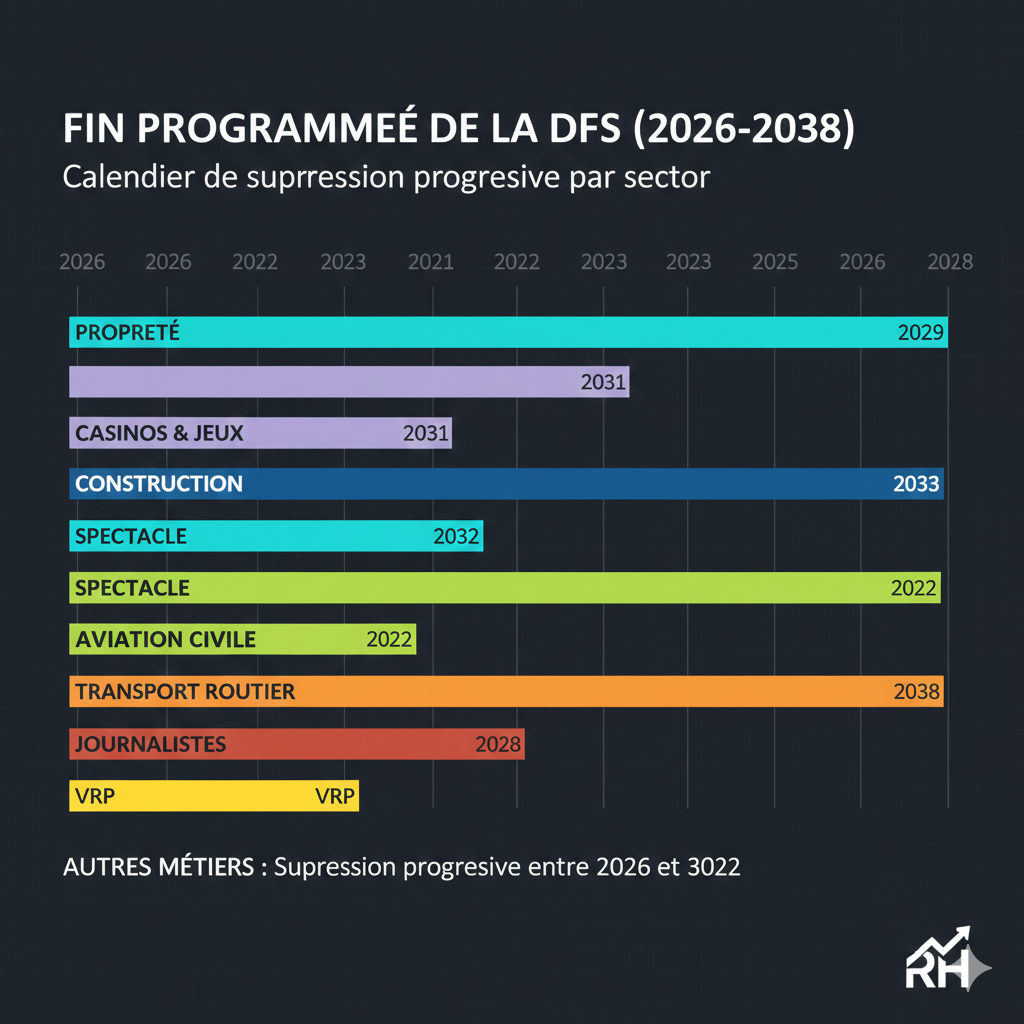
L'administration confirme le calendrier de suppression progressive de la DFS pour tous les secteurs.
- Secteurs avec calendrier spécifique : Les sorties déjà engagées restent inchangées (ex: Propreté en 2029, Construction en 2032, VRP en 2038). Le BOSS maintient les tolérances favorables pour ces métiers (cumul frais/DFS possible sous conditions).
- Autres métiers : Pour toutes les autres professions, la DFS disparaît progressivement entre le 1er janvier 2026 et le 31 décembre 2031. Le taux sera réduit chaque année de 15 % par rapport au taux de 2025.
- Consentement : Le salarié doit donner son accord pour l'application de la DFS. En l'absence de mention au contrat, l'employeur doit recueillir ce consentement annuellement.
2. Mobilité professionnelle : simplification des critères
Le critère de distance kilométrique disparaît. Pour qu'un changement de résidence soit présumé lié à une mobilité professionnelle, seul le critère de temps de trajet subsiste :
- Condition : Le trajet entre l'ancien domicile et le nouveau lieu de travail doit être d'au moins 1h30 (aller ou retour).
- Nouveauté : La règle des "50 kilomètres" est officiellement supprimée du BOSS.
3. Télétravail et matériel
Les frais engagés par le salarié en télétravail sont exonérés s'ils sont justifiés. Le BOSS précise désormais que l’acquisition de mobilier et de matériel informatique entre dans la catégorie des frais liés à l’adaptation d’un local spécifique.
4. Grands déplacements : une "coquille" dans la loi ?
L'arrêté de septembre 2025 mentionnait une limite d'exonération des indemnités de grand déplacement ramenée à 5 ans.
- À retenir : Le BOSS maintient la limite à 6 ans. L'administration considère le passage à 5 ans comme une erreur matérielle en attente de correction officielle.
5. Non-cumul frais et DFS : mise à jour des exceptions
En cas d'application de la DFS, le principe reste le non-cumul avec l'exonération de frais. Toutefois, certaines exceptions persistent :
- Frais de transport en commun fournis par l'employeur.
- Voyages de détente et de début/fin de chantier (secteur BTP).
Conseil aux gestionnaires Paie : Vérifiez vos paramétrages dès maintenant, notamment pour les professions hors secteurs spécifiques dont le taux de DFS commence à baisser dès ce mois-ci.
Source : Francis Lefebvre