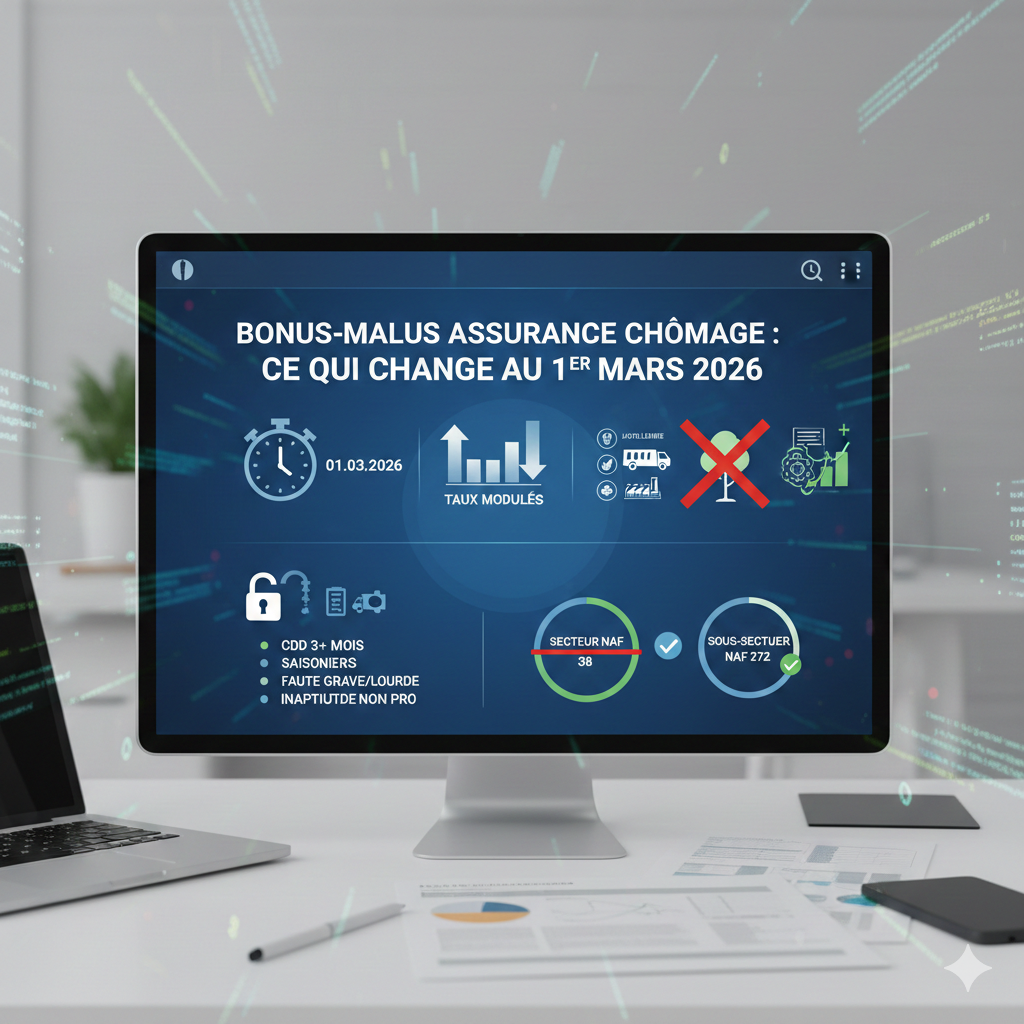
Depuis le 1er mars 2026, de nouvelles règles encadrent le dispositif du bonus-malus sur la contribution chômage. Issus de l’avenant du 7 juillet 2025, ces ajustements modifient les secteurs concernés, le mode de calcul du taux de séparation et le périmètre de comparaison des entreprises. Décryptage de cette 5ème période de modulation.
Le paysage de l'assurance chômage évolue. Suite à la publication de l’arrêté d’agrément le 18 février 2026, les modifications décidées par les partenaires sociaux sont désormais effectives. Elles visent à affiner le dispositif pour le rendre plus équitable et plus proche de la réalité des entreprises.
1. Un secteur d’activité sort du dispositif
La liste des secteurs soumis au bonus-malus se réduit. Depuis le 1er mars, le secteur « Travail du bois, industries du papier et imprimerie » n’est plus concerné.
Seuls 6 secteurs demeurent désormais soumis à la modulation :
- Fabrication de denrées alimentaires, boissons et tabac.
- Gestion des déchets, assainissement et eau.
- Activités spécialisées, scientifiques et techniques.
- Transports et entreposage.
- Hébergement et restauration.
- Fabrication de produits en caoutchouc, plastique et autres produits minéraux non métalliques.
2. De nouvelles exclusions dans le calcul des ruptures
Le « taux de séparation » (qui détermine si vous avez un bonus ou un malus) devient moins punitif pour certaines situations. Désormais, plusieurs types de fins de contrat ne sont plus comptabilisés :
- Les contrats d’une durée de 3 mois et plus.
- Les contrats saisonniers.
- Les licenciements pour faute grave ou lourde.
- Les licenciements pour inaptitude non professionnelle.
Ces exclusions s'ajoutent à celles déjà existantes (démissions, contrats d'apprentissage, etc.), permettant aux entreprises de ne pas être pénalisées pour des ruptures jugées légitimes ou structurelles.
3. Un périmètre de comparaison plus précis (le passage à la NAF 272)
C’est l’un des changements majeurs : l’entreprise n’est plus comparée à l’ensemble de son grand secteur d’activité, mais à son sous-secteur spécifique (groupe NAF 272).
- Exemple : Une entreprise d’hôtellerie ne sera plus comparée à la moyenne globale du secteur « Hébergement et Restauration », mais uniquement aux entreprises du groupe « Hôtellerie et hébergements ». Cette approche permet une comparaison plus juste entre acteurs ayant des modèles économiques similaires.
4. Calendrier et mise en œuvre pratique
Cette 5ème période de modulation court du 1er mars 2026 au 28 février 2027.
- Notification des taux : Les nouveaux taux modulés ont été notifiés aux employeurs par l'Urssaf (ou la CCMSA) via les comptes rendus métier DSN depuis le 26 février 2026.
- Calcul : Pour la première fois, le calcul s'appuie sur les données des trois années civiles précédentes (2023, 2024 et 2025).
Ce qu'il faut retenir : Les employeurs doivent impérativement vérifier leur compte Net-entreprises pour prendre connaissance de leur nouveau taux de contribution, applicable dès la paie de mars 2026.
Besoin d'un accompagnement sur vos charges sociales ? Contactez nos experts.
Source : Lefebvre Dalloz