Depuis le 1er janvier 2026, la fiscalité des indemnités de rupture évolue.
La loi de financement de la sécurité sociale pour 2026 a en effet augmenté la contribution patronale applicable à certaines indemnités.
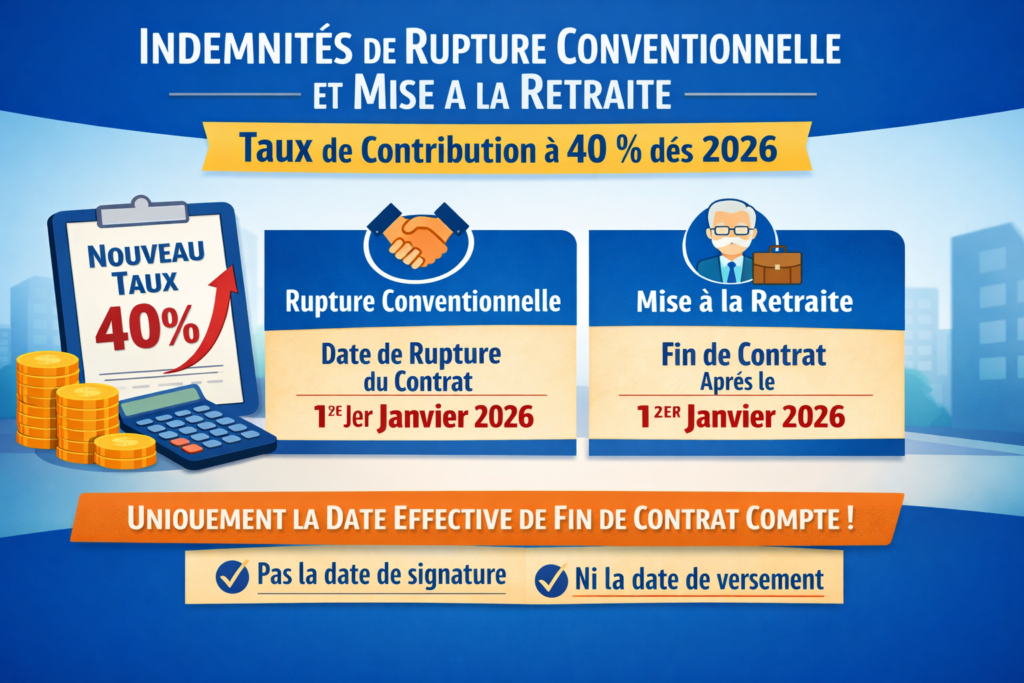
👉 Le taux passe désormais de 30 % à 40 % sur la part exonérée de cotisations sociales.
Une précision attendue sur la date d’application
Une incertitude subsistait : fallait-il se baser sur la date de signature, de versement ou de rupture du contrat ?
Le BOSS, dans sa mise à jour opposable au 1er avril 2026, apporte une réponse claire :
👉 Le nouveau taux de 40 % s’applique aux ruptures dont la date de fin de contrat est postérieure au 1er janvier 2026.
Concrètement, quelles situations sont concernées ?
🔹 Rupture conventionnelle individuelle
Le taux de 40 % s’applique si :
- la date de rupture prévue dans la convention intervient à compter du 1er janvier 2026
⚠️ Peu importe :
- la date de signature
- la date d’homologation
- ou la date de versement
👉 Seule la date effective de rupture compte.
🔹 Mise à la retraite
Le taux de 40 % s’applique si :
- la fin du contrat de travail (fin de préavis, effectué ou non) intervient à compter du 1er janvier 2026
Ce qu’il faut retenir
✔️ Le taux de la contribution patronale passe à 40 %
✔️ Le critère déterminant est la date de fin du contrat
✔️ Cette règle s’applique aux ruptures intervenant à partir du 1er janvier 2026